虚拟广告牌行业集中度,头部平台吞并中小玩家
虚拟广告牌行业的集中度正在快速抬升,头部平台接连吞并中小玩家,这件事值得关注,因为它不只改变场边广告的投放方式,还会重塑英超、西甲、德甲与欧冠、世界杯等赛事的商业分配。曼联、皇家马德里、巴塞罗那、拜仁慕尼黑等俱乐部,以及梅西、姆巴佩、瓜迪奥拉、安切洛蒂等名字背后的商业价值,都被卷入同一场洗牌。
最早虚拟广告牌只是转播中的小实验,如今在英超、西甲、德甲、意甲、法甲和欧冠赛场,场边广告可以按地区替换。头部平台先收购拥有专利的小公司,再与曼联、赏金女王皇家马德里、巴塞罗那、拜仁慕尼黑、尤文图斯、巴黎圣日耳曼签下独家协议,把技术、数据和转播窗口一起锁进自己的围墙。
具体路径并不复杂,头部平台一边用现金收购图像识别、实时渲染和广告插入团队,一边以专利诉讼和排他条款挤压竞争者。那些曾为英冠、德乙、意乙或地区杯赛服务的小公司,要么接受被并购,要么在失去赛事授权后迅速萎缩,虚拟广告牌从多强并立滑向寡头格局。
原因在于虚拟广告牌的核心不是一块屏,而是赛事版权、转播信号、区域数据和广告主预算的组合。英超、西甲、欧冠的全球观众越多,头部平台越能摊薄成本,并给曼联、皇家马德里、拜仁慕尼黑、巴黎圣日耳曼提供更高分成,小平台拿不到梅西、姆巴佩、哈兰德所在球队的直播场次,就难形成同等吸引力。
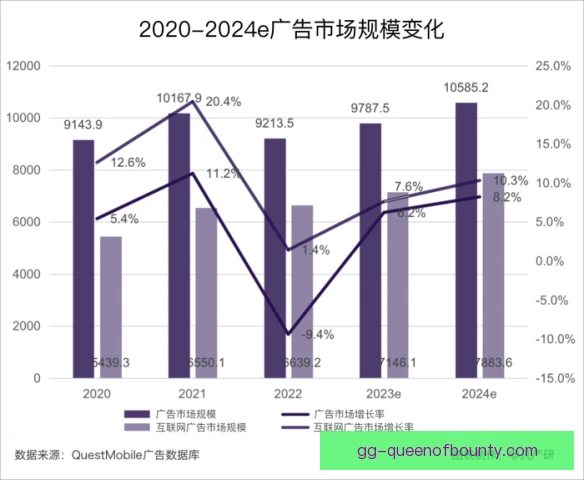
影响落在俱乐部收入上,皇家马德里、巴塞罗那、曼联、拜仁慕尼黑、巴黎圣日耳曼和尤文图斯能凭全球球迷基数,把虚拟场边广告卖到多个地区;国际米兰、AC米兰、多特蒙德、马德里竞技等队虽有热度,却常因平台打包销售而失去单独议价权,英超与西甲内部的贫富差距被进一步放大。
球员与教练同样被卷入。梅西、C罗、姆巴佩、哈兰德、贝林厄姆的肖像常被平台用于区域化广告素材,瓜迪奥拉、安切洛蒂、克洛普、穆里尼奥的场边镜头也可能与不同品牌同框。头部平台掌握替换规则后,球员和教练团队在肖像授权、分成比例和内容审核上,面对更强势的谈判对手。
广告主的选择也在推动集中。可口可乐、耐克、阿迪达斯、百威等全球品牌希望在同一场欧冠或世界杯转播里,向亚洲、欧洲、南美观众展示不同版本的场边广告。能同时覆盖英超、西甲、德甲、意甲、法甲和欧洲杯、美洲杯的平台,自然拿走更多预算,中小代理和区域广告商只能接剩余订单。
联赛层面的权力也在倾斜。英超、西甲、德甲、意甲、法甲和欧冠凭借头部平台的技术方案,能把虚拟广告卖成全球产品;荷甲、葡超、苏超、比甲以及英冠、德乙、意乙等赛事,却常被要求接受统一模板和较低分成。转播商与平台形成联盟后,中小联赛单独谈判的空间越来越小。
集中度上升已经引来监管注意。欧盟委员会、英国竞争与市场管理局开始审视虚拟广告牌平台的并购案,担心排他协议会锁死转播信号和广告库存。对于曼联、皇家马德里、拜仁慕尼黑等豪门,监管或许带来更透明分成;对于已被吞并的中小玩家,审查来得太晚,独立品牌早已消失。
中小玩家并非完全没有选择。部分团队转向为英冠、德乙、意乙或地区联赛提供低成本方案,也有公司专注训练场、电竞馆、室内场馆的虚拟广告。另一些选择被苏波诺、优尼菲德等头部平台收购,创始人拿现金离场,技术团队并入大平台,品牌则逐渐从市场上消失。
头部平台的下一步很清晰,继续并购图像识别、人工智能生成和实时渲染团队,把英超、西甲、德甲、意甲、法甲以及欧冠、欧洲杯、世界杯的广告库存打包出售。它们还会与曼联、皇家马德里、巴塞罗那、拜仁慕尼黑、巴黎圣日耳曼续签长约,用独家内容抬高后来者的进入门槛。
球迷感受到的变化则更直接。同一场曼联对利物浦、皇家马德里对巴塞罗那、拜仁慕尼黑对多特蒙德的比赛,中国观众看到的场边广告可能与英国、美国、印度观众完全不同。支持梅西、C罗、姆巴佩、哈兰德的球迷还会发现,自己熟悉的赞助商标志在回放里忽然换成了另一个品牌。
往后看,虚拟广告牌行业大概率会沿着寡头方向继续走。苏波诺、优尼菲德等头部平台手握专利、赛事授权和转播关系,仍会收购有独特算法的小团队。英超、西甲、德甲、意甲、法甲和欧冠的广告位将越来越像标准化期货,价格由少数平台与顶级俱乐部共同决定,中小玩家的名字则从供应商名单里消失。
这种集中带来效率,也带来风险。头部平台能降低转播成本,让皇家马德里、曼联、拜仁慕尼黑、巴黎圣日耳曼等俱乐部获得更多海外收入,却可能削弱中小联赛和独立技术商的生存空间。若监管只盯着并购审查,而不保护数据开放与广告库存竞争,虚拟广告牌市场会从创新竞赛变成少数巨头的收租游戏。
虚拟广告牌的下一幕,不只是技术公司之间的买卖,还关乎足球赛事的收入结构。当英超、西甲、欧冠的场边广告被少数平台统一调度,曼联、皇家马德里、拜仁慕尼黑、巴黎圣日耳曼会继续受益,而荷甲、葡超、英冠、德乙的俱乐部更难追上。行业集中度越高,头部平台吞并中小玩家的故事就越像一条单行道。